Uma prateleira cheia pode esconder dois problemas diferentes: itens que faltam quando o cliente pede e produtos que permanecem parados. O Sebrae relaciona o controle de estoque ao planejamento de compras e à pressão sobre o capital de giro. A curva ABC ajuda a ordenar prioridades, mas depende de escolher o critério e de usar registros confiáveis.
A curva ABC começa pela pergunta de gestão
Para priorizar conferências por valor movimentado, reúna quantidade vendida e valor por item em um período definido, calcule o total e ordene do maior para o menor. Para acompanhar margem, o cálculo precisa usar margem; para disponibilidade, é necessário considerar giro e criticidade. Misturar critérios gera uma classificação difícil de interpretar.
Exemplo fictício: numa lista de dez produtos, três podem responder pela maior parte do valor vendido. Esses itens merecem atenção frequente, mas um componente barato que paralisa um serviço também pode ser crítico. O agrupamento não dispensa a análise do negócio nem determina, sozinho, quanto comprar.
Dê o mesmo nome ao mesmo item
Escolha um pequeno conjunto de produtos ou materiais importantes para iniciar a organização. Defina descrição, código quando necessário, unidade de medida e localização. Se a mesma mercadoria aparece como ‘caixa’, ‘pacote’ e ‘unidade’ sem uma relação clara, somar os registros pode produzir um número que não representa o disponível.
Exemplo fictício: uma pequena distribuidora recebe embalagens em pacotes de dez, mas separa pedidos por unidade. O cadastro precisa deixar explícito o que cada lançamento representa. Antes de ajustar o saldo, a equipe deve resolver essa diferença de linguagem.
Confira o físico e registre as diferenças
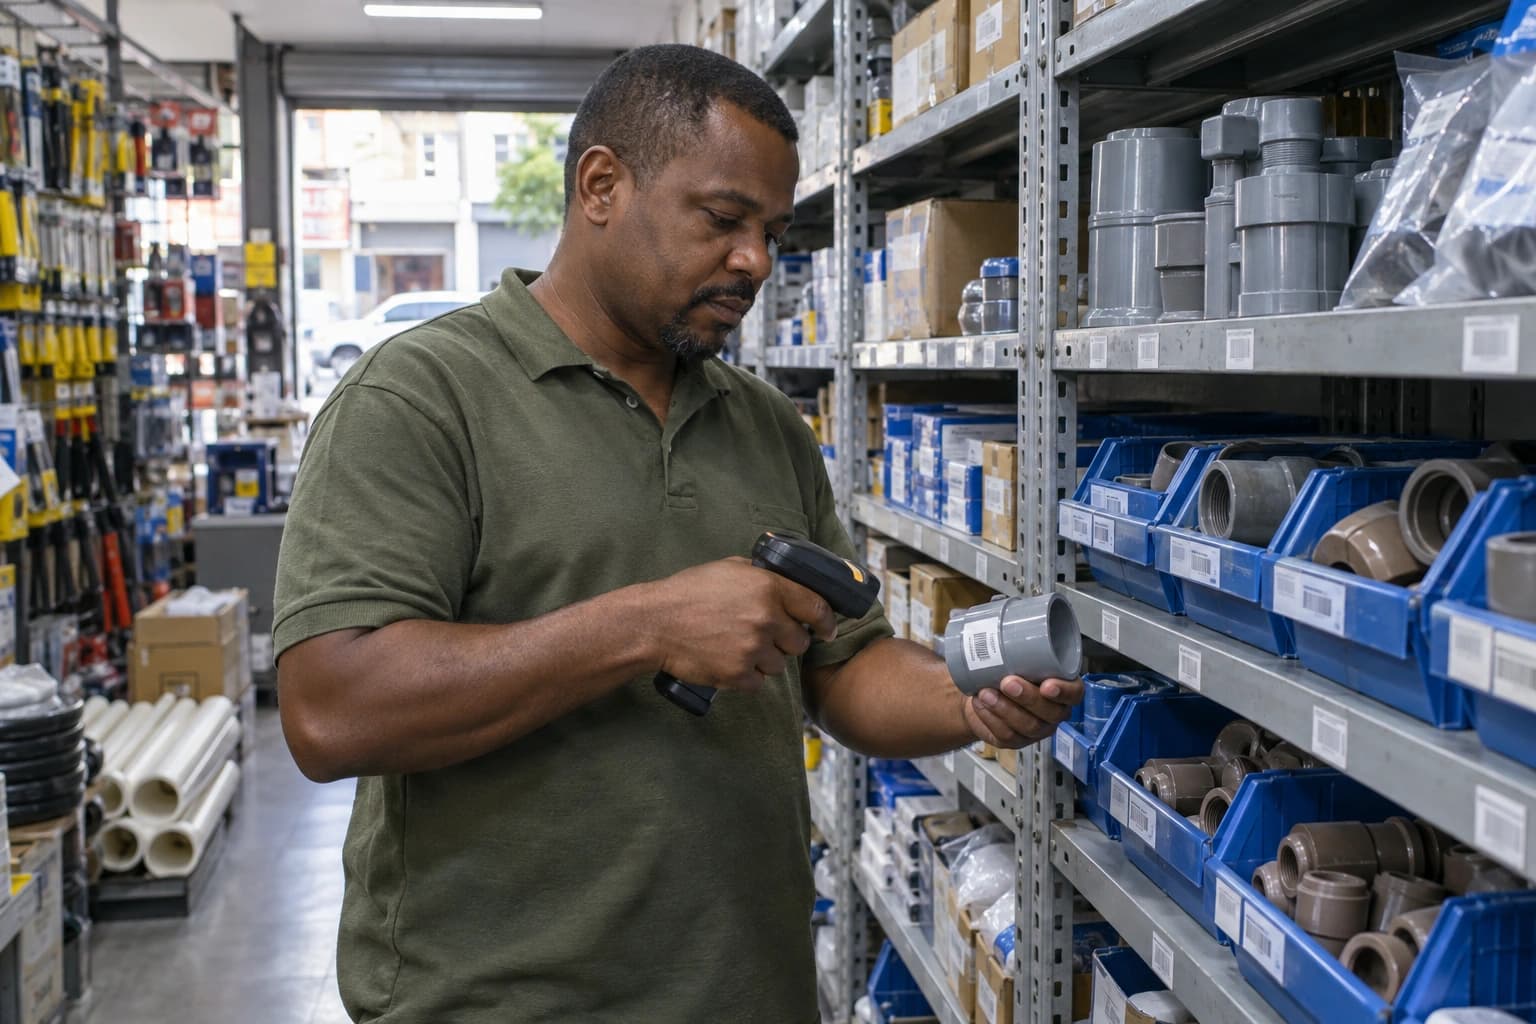
O Sebrae orienta comparar periodicamente os registros com a quantidade física. Organize uma contagem em um momento definido e combine como tratar entradas ou saídas que ocorram durante o trabalho. Sem esse cuidado, uma movimentação legítima pode parecer uma diferença de inventário.
Proposta de registro: item, quantidade no controle, quantidade contada, data, responsável e observação. Uma diferença precisa ser investigada; não significa automaticamente perda ou ação indevida. Pode haver unidade incorreta, devolução sem registro, mudança de local ou contagem incompleta.
Registre o movimento quando ele acontece
Defina quem informa recebimento, retirada, devolução e transferência. A rotina deve ser viável para quem está executando a operação. Se a pessoa precisa atravessar vários procedimentos para registrar algo simples, converse sobre o obstáculo antes de supor desatenção. Um saldo só é útil quando acompanha as mudanças.
Separe situações que merecem tratamento distinto. Um material reservado para um pedido, uma unidade com defeito e um produto pronto para venda podem estar no mesmo endereço, mas não têm a mesma disponibilidade. Use estados ou controles que sua equipe consiga interpretar sem perguntar toda vez.
Decida a reposição com histórico
Antes de comprar, confira consumo recente, pedidos previstos, quantidade utilizável e prazo informado pelo fornecedor. Não adote um mínimo igual para todos os itens. Um material de uso frequente e entrega demorada exige uma análise diferente de algo raro que pode ser obtido rapidamente.
Comece revisando poucos itens importantes e anote por que cada compra foi feita. Depois, compare a decisão com o que aconteceu: faltou material, sobrou, mudou a demanda ou o fornecedor atrasou? Esse aprendizado ajuda a ajustar a rotina sem prometer um estoque perfeito. O objetivo inicial é tornar a informação confiável o suficiente para decidir melhor.
Fontes e referências
Fontes consultadas em 03/10/2026. Os dados mantêm o período e o universo informados por cada publicação; exemplos e exercícios são propostas editoriais.
- Sebrae — Gestão de estoque, giro e curva ABC
- Sebrae — Como realizar o controle de estoque de mercadorias
- Sebrae — Inventário de estoque: como aplicar no negócio
Exemplos são ilustrativos e não substituem a análise da realidade da sua empresa.